Cuidado con la deducción por vivir en un municipio de Soria: el dato clave que fiscaliza la Agencia Tributaria
El fisco recuerda que la ventaja fiscal requiere probar un arraigo real y fija de forma explícita el límite de días de estancia en el municipio soriano
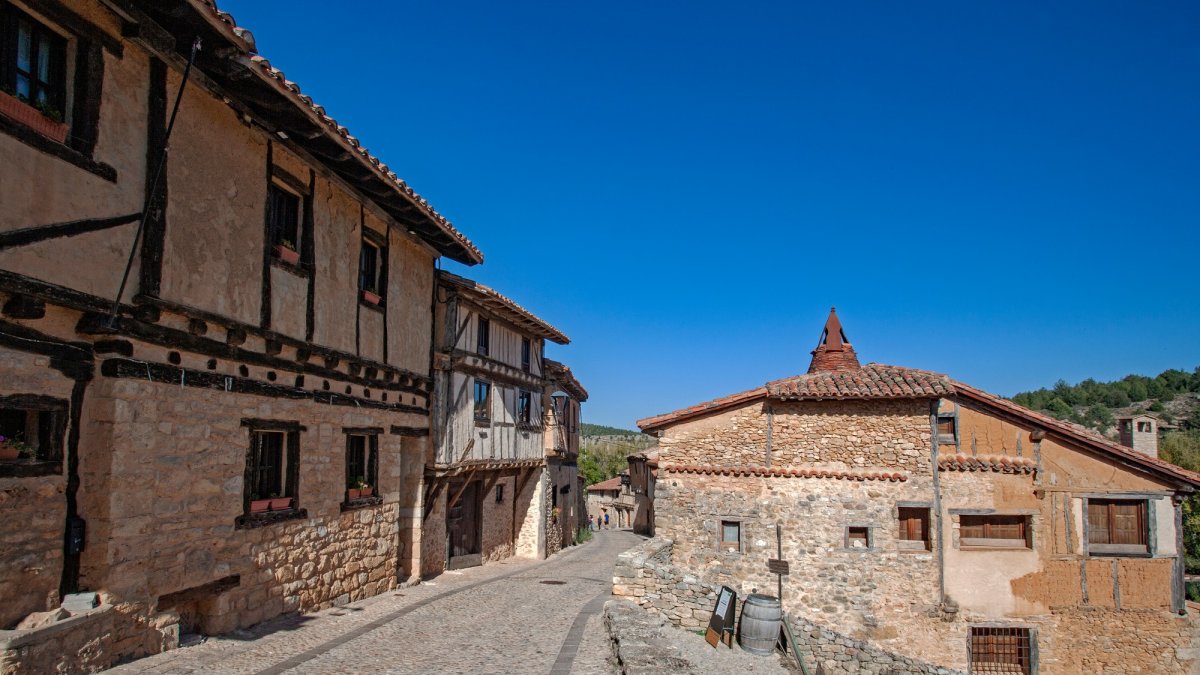
Viviendas en el municipio soriano de Calatañazor

El mapa de los incentivos fiscales para hacer frente a la sangría demográfica en la provincia de Soria contiene matices técnicos que la Agencia Tributaria fiscaliza con máximo rigor. En el marco de la regulación autonómica gestionada por la Junta de Castilla y León para el Impuesto sobre la Renta de las Personas Físicas (IRPF), las deducciones vinculadas a la residencia habitual en municipios con problemas de despoblación exigen un cumplimiento documental escrupuloso. Pero ojo, no basta con figurar de forma nominal en el Padrón Municipal de una localidad soriana; el contribuyente debe probar la efectividad del arraigo y la permanencia real en la zona para validar la ventaja fiscal en su declaración ante Hacienda.
Requisitos de estancia y control sobre la residencia efectiva
La normativa autonómica castellana y leonesa fija de forma explícita que la aplicación de estas ventajas fiscales requiere la permanencia en el municipio durante un periodo mínimo de 183 días dentro del año natural.
Para consolidar beneficios como la deducción por nacimiento o adopción —que alcanza los 1.420 euros por el primer hijo en municipios de menos de 5.000 habitantes frente a los 1.010 euros del régimen general—, o el incentivo del 20% en la adquisición o rehabilitación de la vivienda habitual rural, la vinculación a la localidad soriana no admite interpretaciones permisivas por parte del fisco.
Durante el proceso de comprobación de la campaña del IRPF, la Agencia Tributaria cruza la adscripción al padrón con registros de consumo eléctrico, suministros de agua, datos de telefonía y adscripción al centro de salud local.
Si la administración detecta incoherencias entre la dirección fiscal consignada y la estancia cotidiana del declarante, inicia expedientes de regularización que conllevan la anulación del beneficio autonómico, la reclamación del importe deducido y la liquidación de intereses de demora.
Topes de base imponible e incompatibilidades administrativas
El disfrute de las deducciones autonómicas vinculadas al medio rural de Soria exige cumplir con los techos de renta fijados por las Cortes de Castilla y León. En términos generales, para acogerse a los tramos incrementados por nacimiento, alquiler para jóvenes o inversión en inmuebles en núcleos de baja densidad, la suma de la base imponible general y la base imponible del ahorro no puede superar los 18.900 euros en tributación individual o los 31.500 euros en declaración conjunta.
Por su parte, en el supuesto del alquiler de vivienda habitual para menores de 36 años en municipios en riesgo de despoblación, la deducción alcanza el 20% de las cantidades satisfechas, con un tope máximo de 459 euros anuales.
La correcta acreditación de estos importes demanda la conservación de los justificantes bancarios de pago y la constancia de la fianza legal en el organismo autonómico correspondiente, elementos indispensables ante cualquier inspección del fisco.
Soria
Hacienda saca a subasta 20 lotes de fincas rústicas en ocho municipios de Soria
Heraldo-Diario de Soria
Soria
El año electoral trae la congelación del IBI y de todas las ordenanzas fiscales de Soria
Heraldo-Diario de Soria